
华为不造车,为什么比造车更"危险"


华为重申不造车,聚焦智能汽车增量部件,利润率超20%,远高于整车制造1.5%。调整问界合作模式,取消8%渠道费,缓解赛力斯亏损压力。华为以技术输出和股权绑定覆盖25家车企,但面临技术依赖、合作方去华为化及地缘政治风险,战略旨在构建行业技术底座。
2026年9月,华为再次重申"不造车"。这一次,郭平的内部发声与问界合作模式调整形成呼应,将华为在汽车产业中的角色定位进一步清晰化。但在这场战略表态背后,真正值得关注的是一笔简单的算术题。
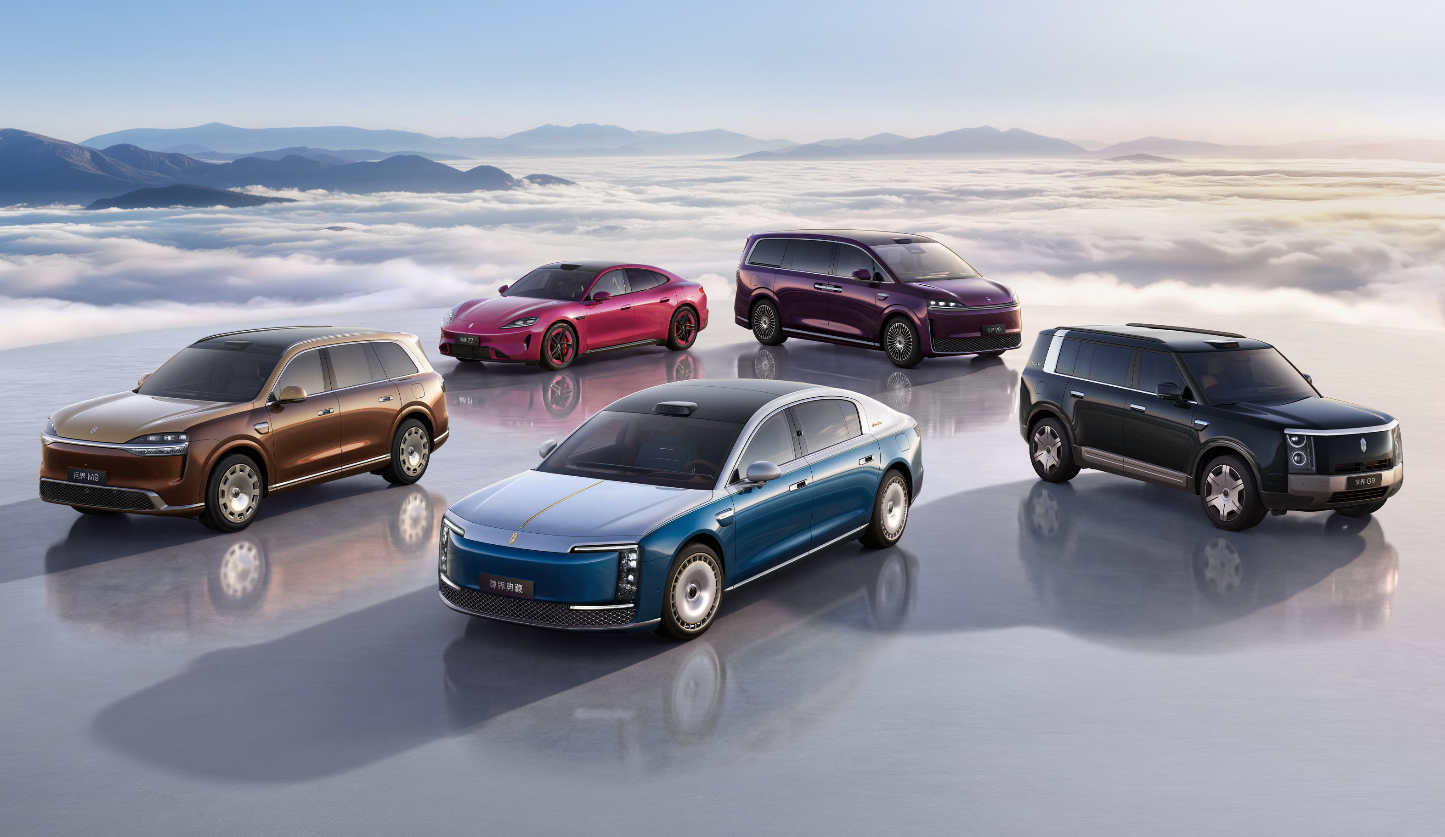
利润率对比:20% vs 1.5%
整车制造是典型的重资产、低利润行业。2026年上半年,国内整车制造环节平均利润率跌至1.5%,创近十年新低。一辆售价20万元的新车,整车厂的净利润仅约3000元。
而华为聚焦的智能汽车增量部件——乾崑智驾、鸿蒙座舱、电驱系统等——属于轻资产技术输出,净利润率可超过20%。2025年,华为汽车相关收入约900亿元,首次实现盈利。
这意味着,华为卖一万台车赚的钱,可能不如卖一套系统给十个品牌赚得多。技术方案的边际成本几乎为零,一套鸿蒙座舱加乾崑智驾可卖给多个品牌,而造车需要建工厂、搞产线,投入数百亿可能五年才回本。
成本结构:刚性抽成下的不可持续
问界合作模式调整的直接导火索,是赛力斯的财务压力。
在旧智选车模式下,赛力斯每卖出一辆问界,需向华为支付相当于车价10%的固定服务费(2%技术授权费+8%渠道营销费),外加硬件采购费。这套成本结构的核心特征是"按订单结算、旱涝保收"——无论赛力斯是否盈利,费用刚性支付。
2026年上半年,赛力斯营收574.93亿元,同比下降7.87%;归母净利润由盈转亏,亏损17.17亿元。销售、管理、研发及财务费用合计约138.8亿元,已超过当期134亿元的毛利总额。
"卖得越多、亏得越狠"的财务悖论,根源在于固定比例抽成与行业价格战的双重挤压。取消8%渠道费将为赛力斯释放约35亿元的年化成本空间,即便扣除自建渠道的对冲成本,仍能带来约23亿元的年化利润改善。
华为的收益模型:从单一品牌到行业底座
对华为而言,放手问界同样是一笔划算的买卖。
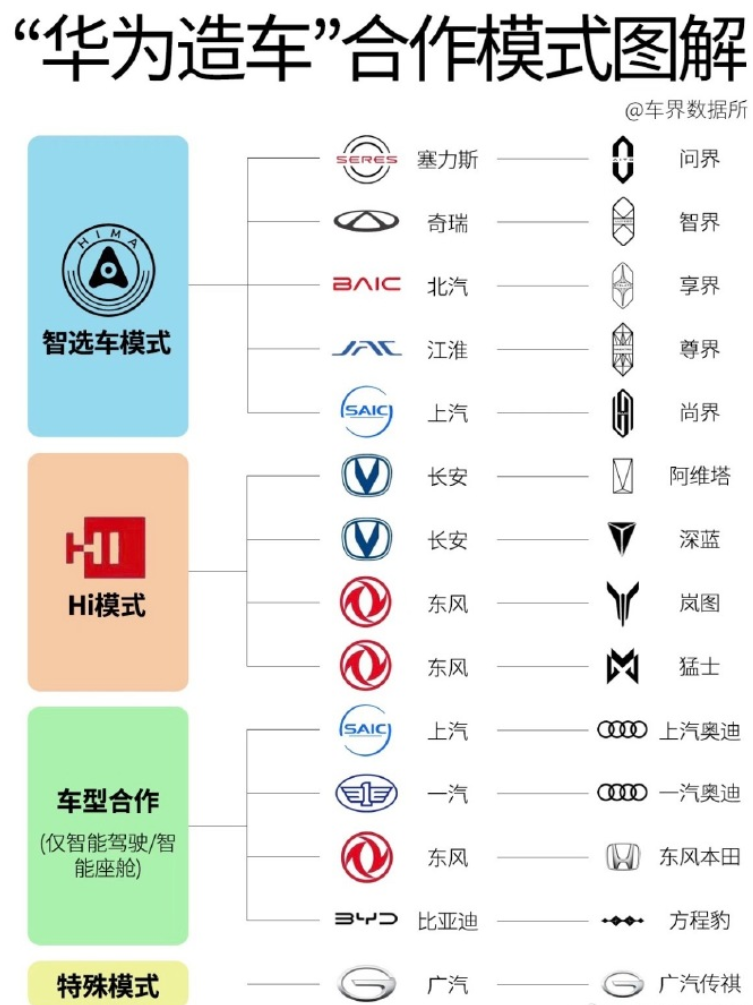
鸿蒙智行已进入"五界"并行阶段。华为的产品、营销和渠道资源不可能无限增加,让已经成熟的问界独立经营,可以腾出更多资源培育智界、享界、尊界和尚界。截至2026年9月,华为已与超过25个车企品牌、60余款车型达成合作,预计2026年合作车型将达80至90款。
更重要的是,华为通过引望公司引入外部股东(赛力斯、阿维塔已入股,江淮拟投资),从资本层面固化其中立供应商身份。这种"技术输出+股权绑定"的模式,既保证了华为对核心技术的主导权,又让合作车企有了"自己人"的安全感。
不过,华为的"不造车"战略并非没有风险。当越来越多车企采用华为方案,华为的技术迭代速度将直接影响整个生态的竞争力。一旦在智驾或座舱领域被竞争对手超越,整个生态将面临系统性风险;其次,合作车企的"去华为化",赛力斯旗下赛豆汽车已开启与字节跳动的合作,引入外部大模型与智驾方案,意在降低单一合作依赖。其他车企也可能效仿,华为需要持续证明其技术方案的不可替代性。最后是郭平在座谈中坦言,汽车整车具有显著的地域性和地缘政治敏感性,尤其是智能汽车涉及数据、安全及隐私问题。华为智能部件虽面向全球,但海外拓展仍面临诸多不确定性。
结语
华为"不造车",本质上是一场精明的商业选择。在利润率1.5%的整车制造和利润率20%+的技术输出之间,华为选择了后者。这不是退让,而是聚焦——将资源集中在ICT技术这一核心能力上,把制造和整车责任交给合作车企,各展所长,效率最高。
当华为的技术底座渗透到每一辆智能汽车中,它的影响力将远超任何一家单一车企。造不造车,早已不再重要。